
电话:18507312158 13808468438
电话:18507312158 13808468438


结合此前讨论的头部厂家成本管控、技术迭代、绿色转型的行业背景,当前立式长轴液下泵的市场应用持续拓宽,同时政策端的顶层设计也成为核心增长驱动力,整体行业正处于快速扩容阶段。
环保水处理领域
这是当前占比最高的应用场景,产品广泛用于城镇污水处理厂提标改造、工业废水循环利用环节,适配含固体颗粒、强腐蚀性的污水介质输送,2023年该领域的立式液下泵市场占比已达22%,年复合增长率保持在7.5%左右。
石油化工与新能源领域
在化工场景中用于酸碱、浆料等特殊介质的无泄漏输送,同时随着锂电、光伏产业爆发,该类泵型大量应用于新能源工厂的冷却循环、腐蚀性料液输送环节,成为下游需求增长最快的细分赛道。
市政与传统工业领域
覆盖市政给排水、农业灌溉、钢铁冶金烟气脱硫等场景,凭借免抽真空启动、占地面积小的优势,成为深水位取水、工况恶劣的液体输送的首选设备。
能效与落后产能淘汰政策
随着《工业能效提升行动计划》深入实施,针对液下泵的专用能效强制性国家标准预计2026年全面落地,对标欧盟ISO9906:2012二级精度,将直接淘汰约30%的低效落后产能,同时催生大量存量设备的更新替换需求。
环保与水资源管控政策
《工业废水循环利用实施方案》要求重点行业规模以上工业企业水重复利用率提升至94%以上,叠加钢铁、石化行业超低排放改造政策,直接拉动耐腐蚀、耐磨损长轴液下泵在废水处理、烟气脱硫环节的刚需增长。
安全与泄漏管控政策
《化工企业泄漏管理规范》对泵机的机械密封寿命和泄漏率提出强制要求,推动行业从普通密封向零泄漏的磁力驱动密封技术转型,高端密封型产品的市场份额预计2026年将突破40%。
在多重因素驱动下,2026年中国立式长轴液下泵细分市场规模预计将达到185.6亿元,同比增长约8.5%,未来五年将以6.8%-7.2%的年复合增长率稳步扩容。
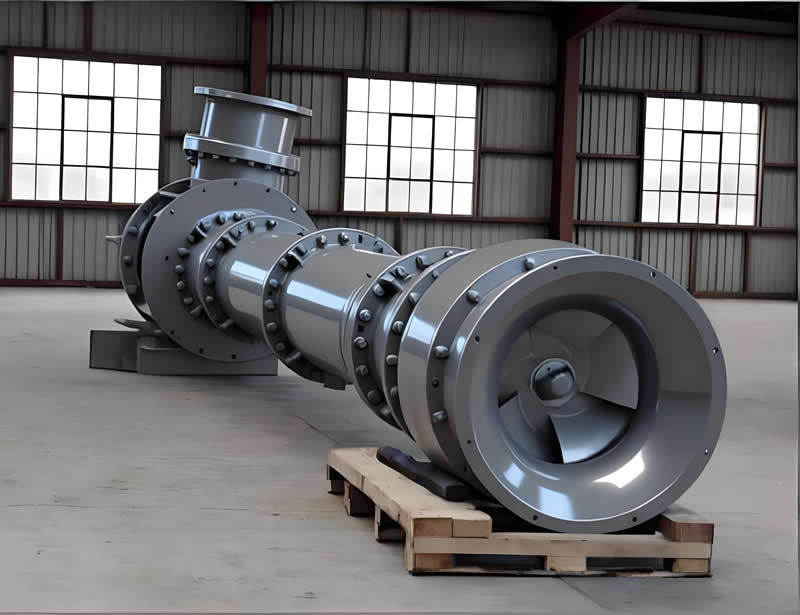
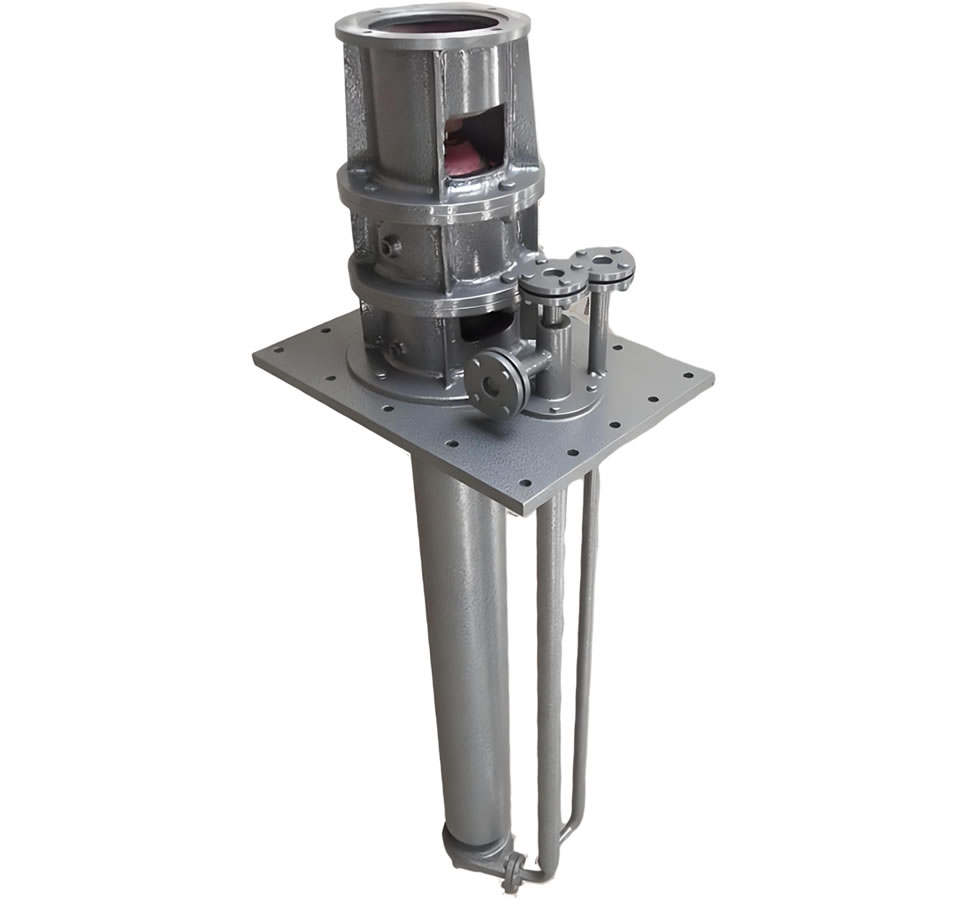
RY系列立式长轴熔盐液下泵是国内主流的高温熔盐输送专用特种立式液下泵,由国内泵企参考国外同类产品结构自主研发,是熔盐循环系统的核心动力装备,广泛适配精细化工、光...
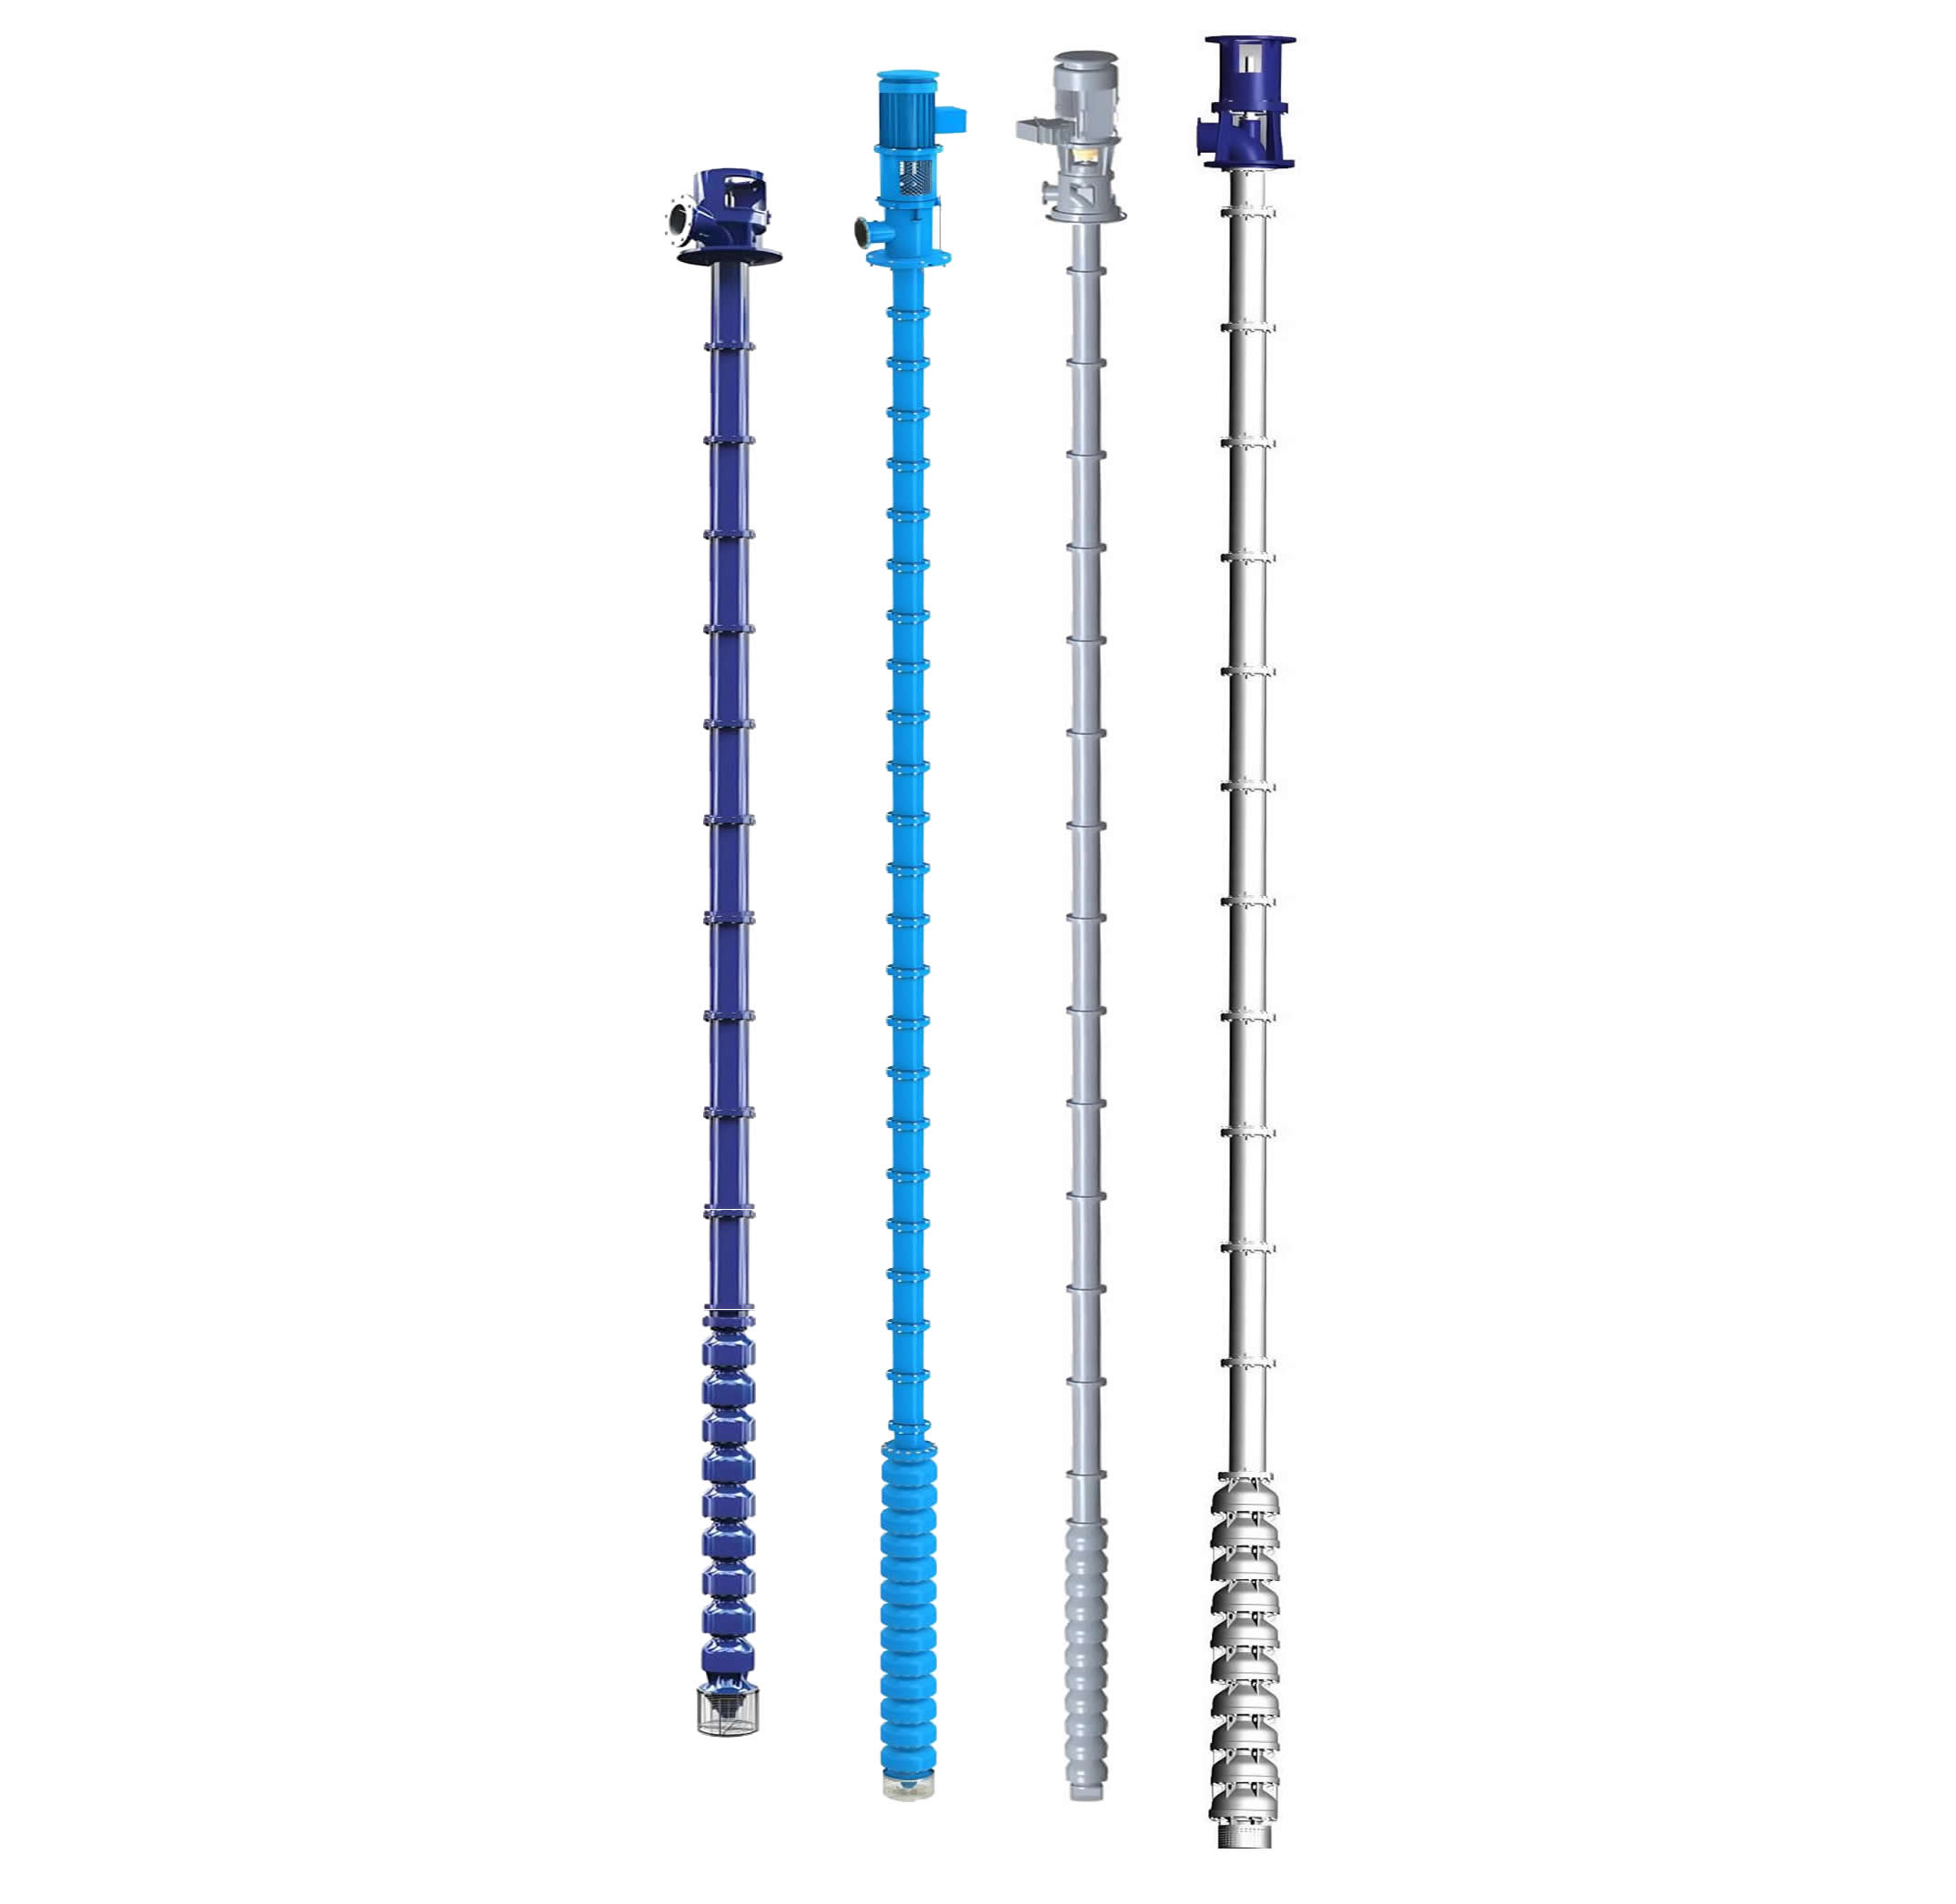
LVG系列超长立式液下长轴泵系单吸、双吸、单级或者多级立式导叶式或者节段式水泵...
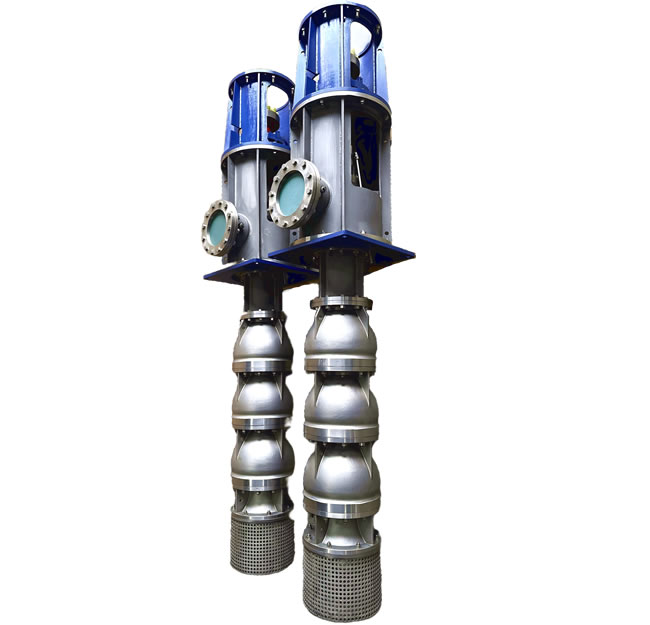
LVG型高效立式液下长轴泵是专为深液位输送采用优秀水力模型开发设计的的高效节能水泵产品,系单吸、双吸、单级或者多级立式导叶式或者节段式长轴悬吊壳体泵,经CFD优...
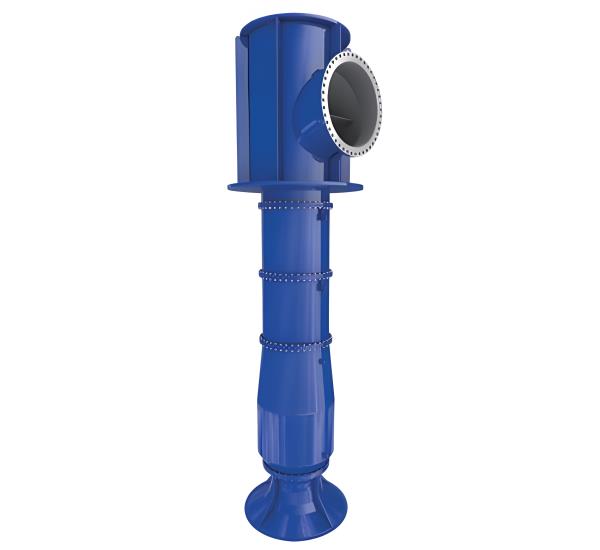
HLB(K)系列HLB、HLBK、HLKS、HLKT型单壳体立式长轴斜流泵系立式单级导叶式混流悬臂式离心泵,为立式单级(多级)离心式或斜流式带导叶体结构,是我厂...
 QQ:461710166
 185-0731-2158


 返回顶部